مالیات ملک ایرانیان خارج از کشور؛ راهنمای جامع پرداخت و قوانین ۱۴۰۵
مالیات ملک ایرانیان خارج از کشور
مدیریت داراییها و املاک در داخل کشور، همواره یکی از دغدغههای اصلی و استراتژیک هموطنانی بوده است که فرسنگها دورتر از مرزهای ایران زندگی میکنند. با وجود فاصله جغرافیایی، تکالیف قانونی ناشی از مالکیت املاک، از جمله پرداخت مالیاتهای مستقیم و غیرمستقیم و عوارض نوسازی، به هیچ عنوان ساقط نمیشود. در سال ۱۴۰۵، با هوشمندسازی کامل سیستمهای نظارتی سازمان امور مالیاتی و اتصال بانکهای اطلاعاتی شهرداریها به سازمان ثبت اسناد، عدم توجه به این تکالیف میتواند پیامدهای سنگینی همچون ممنوعالمعامله شدن ملک، انسداد حسابهای بانکی داخلی و یا تعلق جریمههای غیرقابل بخشش را در پی داشته باشد.
دفتر وکالت «فانوس عدالت» با درک چالشهای دسترسی به سامانههای داخلی از خارج از کشور، در این مقاله جامع به بررسی دقیق انواع مالیات ملک ایرانیان خارج از کشور و شیوههای نوین مدیریت حقوقی این املاک در سال ۱۴۰۵ میپردازد.
تعریف مالیات بر املاک و شمول آن بر ایرانیان مقیم خارج
طبق قانون مالیاتهای مستقیم ایران، تمامی مالکین حقیقی یا حقوقی که در ایران دارای املاک و مستغلات هستند، فارغ از اقامتگاه قانونی یا تابعیت ثانویه خود، مشمول پرداخت مالیات محسوب میشوند. اصل «محل وقوع مال» در حقوق بینالملل خصوصی و قوانین مالیاتی ایران حاکم است؛ به این معنا که چون ملک در خاک ایران واقع شده، تابع قوانین مالیاتی ایران است. بنابراین، صرف حضور در خارج از کشور دلیلی بر معافیت مالیاتی نخواهد بود.
انواع مالیات ملک ایرانیان خارج از کشور در سال ۱۴۰۵
شناخت تفکیکی مالیاتها به شما کمک میکند تا برنامهریزی مالی دقیقتری برای داراییهای خود داشته باشید. در سال ۱۴۰۵، مالیاتهای ملکی به دستههای زیر تقسیم میشوند:
۱. مالیات بر درآمد اجاره (ماده ۵۳ قانون مالیاتهای مستقیم)
اگر ملک خود را در ایران به اجاره واگذار کردهاید، موظف هستید سالانه اظهارنامه مالیاتی تسلیم کنید. در سال ۱۴۰۵، پس از کسر ۲۵ درصد از مالالاجاره بابت هزینهها و استهلاکات، مابقی درآمد مشمول مالیات خواهد بود. نکته مهم برای ایرانیان خارج از کشور این است که اگر ملک به اقوام درجه یک اجاره داده شده باشد، باز هم اثبات عدم دریافت اجارهبها بر عهده مالک است، در غیر این صورت مالیات بر اساس اجارهبهای مشابه (ارزش معاملاتی املاک) محاسبه میشود.
۲. مالیات بر خانههای خالی (ماده ۵۴ مکرر)
این چالشبرانگیزترین نوع مالیات برای هموطنان مقیم خارج است. در صورتی که ملک در شهرهای بالای ۱۰۰ هزار نفر جمعیت باشد و بیش از ۱۲۰ روز در سال خالی بماند، مشمول مالیات سنگینی میشود. برای ایرانیان خارج از کشور که ملک را به عنوان خانه دوم یا اقامتگاه موقت در زمان سفر به ایران نگه میدارند، ثبت اطلاعات در «سامانه ملی املاک و اسکان» الزامی است. عدم ثبت اطلاعات، ملک را در حکم «خانه خالی» قرار داده و جریمههای تصاعدی (۶ تا ۱۸ برابر مالیات بر اجاره) را به همراه خواهد داشت.
۳. مالیات بر خانههای لوکس و گرانقیمت
مطابق با قوانین بودجه سالانه که در سال ۱۴۰۵ نیز با حساسیت بیشتری اجرا میشود، املاکی که ارزش آنها از سقف معینی (که هر ساله توسط دولت اعلام میشود) فراتر رود، مشمول مالیات بر دارایی میشوند. این مالیات جدا از مالیات بر درآمد اجاره است و به ذاتِ مالکیت املاک گرانقیمت تعلق میگیرد.
۴. مالیات بر نقل و انتقال املاک (ماده ۵۹)
زمانی که قصد فروش ملک خود را دارید، باید مالیات نقل و انتقال را که در سال ۱۴۰۵ بر اساس درصدی از ارزش معاملاتی ملک (دفترچه ارزش معاملاتی منطقه) محاسبه میشود، پرداخت کنید. این مبلغ در زمان تنظیم سند رسمی در دفترخانه دریافت میگردد.
عوارض شهرداری و تفاوت آن با مالیات
بسیاری از مالکین، عوارض شهرداری را با مالیات اشتباه میگیرند. مالیات به خزانه دولت و سازمان امور مالیاتی واریز میشود، اما عوارض شهرداری هزینهای است که بابت خدمات شهری پرداخت میگردد:
- عوارض نوسازی: بابت عمران و نوسازی معابر و زیرساختهای شهری.
- عوارض پسماند: بابت خدمات جمعآوری زباله و مدیریت محیطزیست شهری.
- عوارض کسب و پیشه: در صورتی که ملک شما دارای کاربری تجاری یا اداری باشد.
مراحل قانونی و نحوه اقدام برای ایرانیان خارج از کشور
با توجه به لزوم احراز هویت در سامانههایی نظیر «پنجره ملی خدمات دولت هوشمند»، ایرانیان خارج از کشور با دو چالش عمده روبرو هستند: عدم دسترسی به شماره تلفن همراه به نام خود در ایران و محدودیتهای IP. مراحل پیشنهادی دفتر فانوس عدالت به شرح زیر است:
گام اول: احراز هویت در سامانه ثنا و سجام
برای هرگونه اقدام حقوقی و مالیاتی، داشتن حساب کاربری در سامانه «ثنا» (ابلاغ الکترونیک قضایی) ضروری است. خوشبختانه امکان ثبتنام غیرحضوری برای ایرانیان خارج از کشور فراهم شده است. این سامانه به شما اجازه میدهد از هرگونه دعاوی حقوقی یا اجراییههای مالیاتی علیه ملک خود مطلع شوید.
گام دوم: استفاده از سامانه میخک (مدیریت یکپارچه خدمات کنسولی)
اگر امکان حضور در ایران را ندارید، باید به یک وکیل پایه یک دادگستری یا شخص معتمد در ایران وکالت بدهید. برای این کار:
- وارد سامانه میخک شوید.
- نوع وکالتنامه (امور اداری، مالیاتی یا فروش) را انتخاب کنید.
- متن وکالتنامه را با دقت (ترجیحاً با مشورت وکیل) تنظیم کنید.
- با تعیین وقت قبلی به سفارت یا کنسولگری ایران در کشور محل اقامت مراجعه و وکالتنامه را نهایی کنید.
گام سوم: ثبت اطلاعات در سامانه املاک و اسکان
حتی اگر ملک شما خالی است، باید وضعیت آن را به عنوان «اقامتگاه فرعی» یا «خالی» ثبت کنید تا از جرایم مالیات بر خانههای خالی در امان بمانید. وکیل شما میتواند با دسترسی به مدارک ملکی، این فرآیند را تکمیل کند.
مدارک لازم جهت تسویه حساب مالیاتی و عوارض
برای اینکه وکیل شما بتواند امور مالیاتی را در سال ۱۴۰۵ به سرانجام برساند، مدارک زیر را آماده داشته باشید:
| ردیف | نوع مدرک | توضیحات |
|---|---|---|
| ۱ | سند مالکیت | اصل یا کپی برابر اصل سند تکبرگ یا دفترچهای |
| ۲ | مدارک هویتی | کارت ملی و شناسنامه مالک (یا تصویر واضح) |
| ۳ | وکالتنامه کنسولی | تایید شده در سامانه میخک و وزارت امور خارجه |
| ۴ | پایانکار ساختمان | برای مشخص شدن متراژ دقیق و نوع کاربری |
| ۵ | اجارهنامه | در صورت وجود مستاجر (رسمی یا عادی) |
هزینهها و جریمههای عدم پرداخت در سال ۱۴۰۵
هزینههای مرتبط شامل مبلغ اصلی مالیات، جریمه دیرکرد (معمولاً ۲.۵ درصد به ازای هر ماه تاخیر در پرداخت مالیات بر درآمد) و هزینههای دادرسی مالیاتی در صورت اعتراض است. در سال ۱۴۰۵، سیستمهای خودکار سازمان امور مالیاتی بلافاصله پس از اتمام مهلت تسلیم اظهارنامه (پایان تیرماه)، جریمه عدم تسلیم را در پرونده مالک درج میکنند که این جریمه غالباً غیرقابل بخشودگی است.
اشتباهات رایج ایرانیان خارج از کشور
۱. عدم پیگیری به دلیل خالی بودن ملک: بسیاری تصور میکنند ملک خالی مالیات ندارد، در حالی که قانون جدید دقیقاً برعکس این موضوع را هدف قرار داده است.
۲. اعطای وکالت بدون محدودیت: برخی از هموطنان وکالتنامههای «تامالاختیار» بدون قید محدودیت مالیاتی صادر میکنند که ممکن است منجر به سوءاستفادههای احتمالی شود.
۳. بیتوجهی به کد رهگیری: قراردادهای اجارهای که بدون کد رهگیری در سامانه ثبت شوند، از نظر سازمان مالیاتی فاقد اعتبار بوده و مالیات بر اساس حداکثر ارزش منطقه محاسبه میشود.
مثال کاربردی (مطابق با رویه سال ۱۴۰۵)
خانم «الف» مقیم آلمان، دارای یک آپارتمان در منطقه ۱ تهران است. وی به مدت دو سال ملک را به برادر خود واگذار کرده و اجارهای دریافت نکرده است. در سال ۱۴۰۵، وی پیامی مبنی بر بدهی ۴۰۰ میلیون ریالی بابت مالیات خانههای خالی دریافت میکند. پس از ارجاع موضوع به دفتر وکالت، وکیل با استناد به رابطه خویشاوندی و ارائه مستندات سکونت، پرونده را به هیئت حل اختلاف مالیاتی برده و با اثبات عدم «خالی بودن» ملک به مفهوم قانون، مالیات را به نرخ مالیات بر درآمد اجاره (با احتساب معافیتهای قانونی) کاهش میدهد.
سوالات متداول
آیا مالیات ملک برای ایرانیان خارج از کشور بیشتر از ساکنین داخل است؟
خیر، نرخ مالیات بر اساس قوانین یکسان محاسبه میشود، اما چالش اصلی هموطنان خارج از کشور، تعلق جرایم به دلیل عدم دسترسی به سامانهها و اتمام مهلتهای قانونی است.
چگونه میتوان از راه دور مبلغ دقیق بدهی ملک را استعلام کرد؟
بهترین راه، استفاده از درگاه ملی خدمات الکترونیک سازمان امور مالیاتی با استفاده از کد ملی و شماره همراه تایید شده یا از طریق استعلام توسط وکیل قانونی در ایران است.
آیا فروش ملک بدون تسویه مالیاتی امکانپذیر است؟
در سال ۱۴۰۵، تمامی دفاتر اسناد رسمی به سامانه برخط سازمان مالیاتی متصل هستند و تا زمانی که «گواهی ماده ۱۸۷» (مفاصا حساب مالیاتی) صادر نشود، انتقال قطعی سند غیرممکن است.
اگر ملک در اختیار دولت یا نهادهای عمومی باشد، باز هم مالیات تعلق میگیرد؟
در صورتی که ملک به صورت قانونی در تصرف نهادهای دولتی باشد، مالک باید مستندات تصرف را ارائه دهد تا از شمول مالیات بر خانههای خالی خارج شود.
جمعبندی و پیشنهاد حقوقی
مدیریت مالیات ملک ایرانیان خارج از کشور در سال ۱۴۰۵ فراتر از یک پرداخت ساده است؛ این امر نیازمند دانش حقوقی در زمینه سامانه املاک و اسکان، قوانین مالیاتی جدید و تسلط بر رویههای اداری است. کوچکترین اشتباه در ثبت اطلاعات میتواند منجر به جریمههای سنگین مالیاتی شود که گاهی با ارزش اصل اجارهبها برابری میکند.
«موسسه حقوقیی فانوس عدالت ایرانیان » با بهرهگیری از وکلای متخصص در امور مالیاتی و ملکی، آماده است تا تمامی امور مربوط به استعلام، تنظیم اظهارنامه، اعتراض به اوراق تشخیص و تسویه حساب عوارض شهرداری شما را بدون نیاز به حضور فیزیکی در ایران، به صورت کاملاً قانونی و شفاف به انجام برساند. حفظ داراییهای شما در وطن، تخصص ماست.
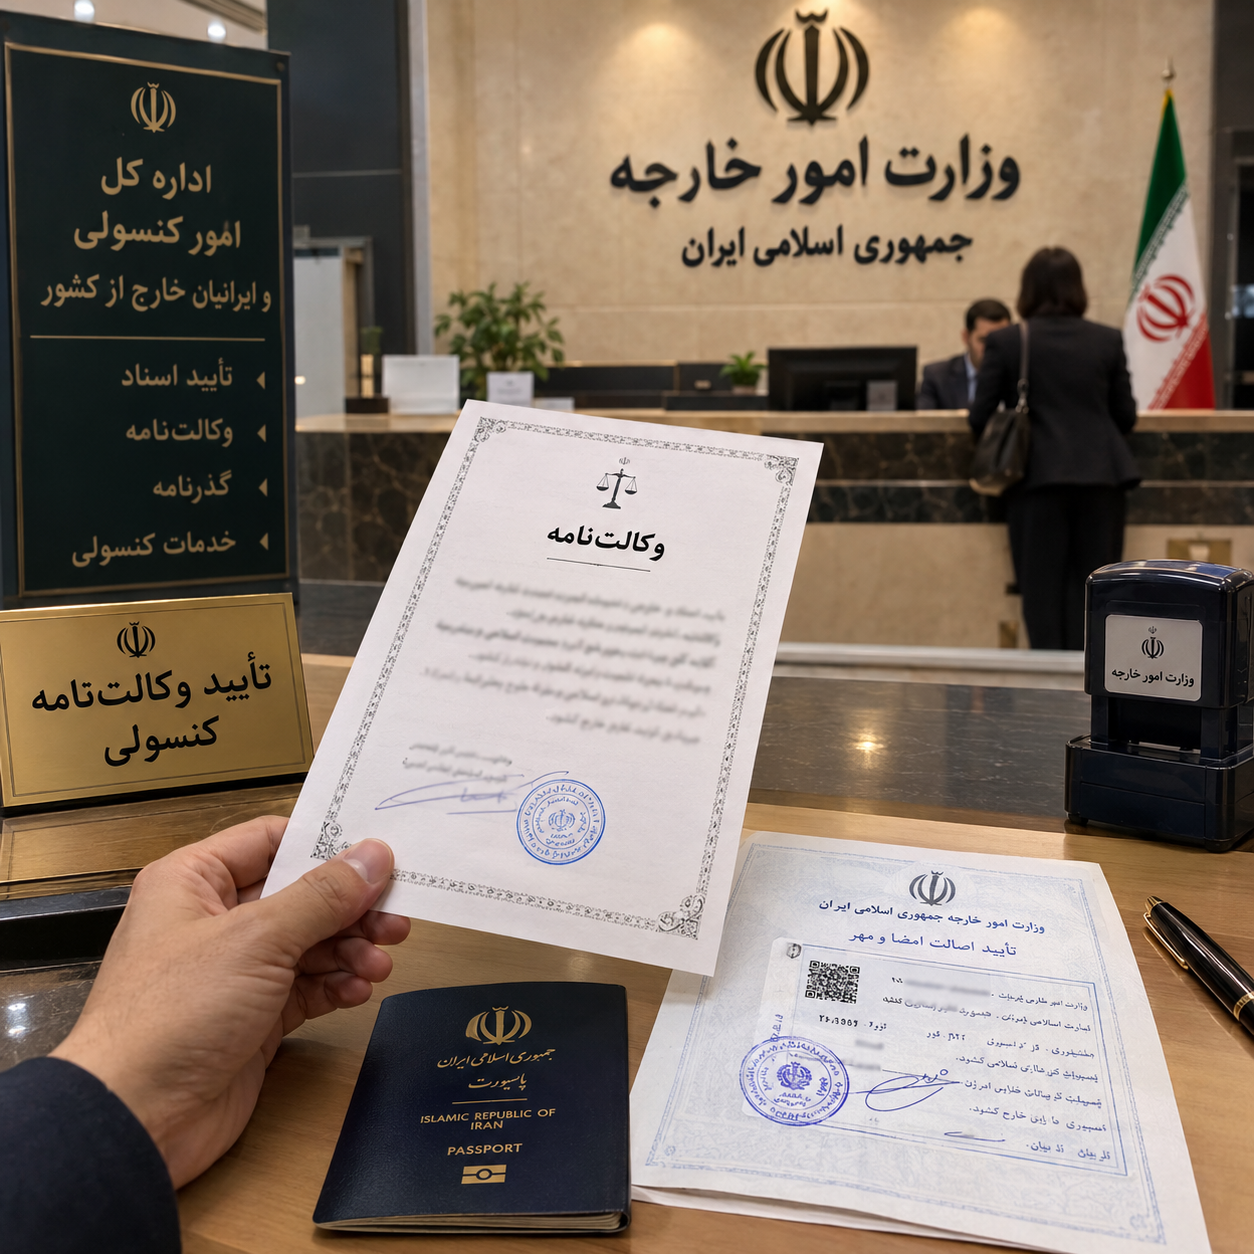
وکالت بلاعزل ایرانیان خارج از کشور؛ مراحل، مدارک و خطرات (راهنمای ۱۴۰۵)
دوری از وطن نباید مانعی برای مدیریت اموال و پیگیری امور حقوقی باشد؛ با این حال، تنظیم وکالتنامه از راه […]
آیا حضور ایرانیان خارج از کشور در دادگاه ایران الزامی است؟ راهنمای جامع حقوقی ۱۴۰۵
آیا حضور ایرانیان خارج از کشور در دادگاه ایران الزامی است؟ بسیاری از هموطنانی که در خارج از کشور سکونت […]

پنج مرحله دریافت وکیل از خارج کشور در سال 1404 ✈️⚖️
پنج مرحله دریافت وکیل از خارج کشور در سال ۱۴۰۴ (راهنمای کامل) بسیاری از ایرانیان مقیم خارج از کشور به […]